



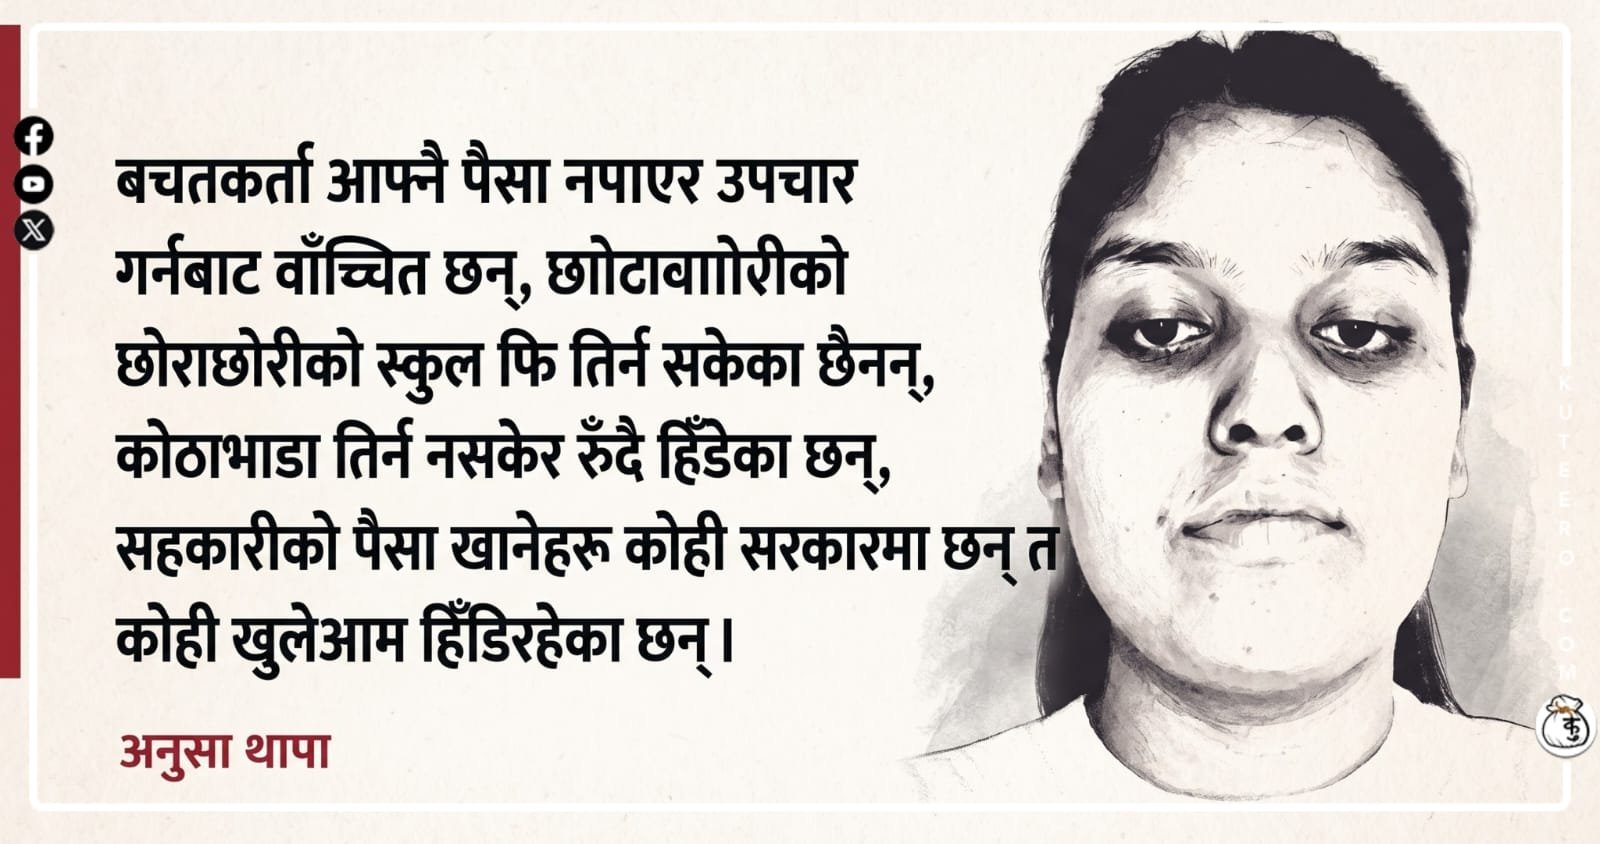

बचतकर्ता आफ्नै पैसा नपाएर उपचार गर्नबाट वञ्चित छन्, छोराछोरीको स्कुल फि तिर्न सकेका छैनन्, कोठाभाडा तिर्न नसकेर रुँदै हिँडेका छन्, सहकारीको पैसा खानेहरू कोही सरकारमा छन् त कोही खुलेआम हिँडिरहेका छन्।
‘टोलटोलमा सहकारी, घरघरमा धानको भकारी’ भनेर सरकारले सहकारी दर्ताका लागि प्रोत्साहन गर्यो। सहकारीलाई अर्थतन्त्रको तीन खम्बा भनियो। देशमा ३५ हजार २३९ वटा सहकारी दर्ता भएको तथ्याङ्क छ। सहकारी मात्रै होइन, लघुवित्त, बैंक, फाइनेन्स पनि उत्तिकै छन्।
बढी ब्याज दिने प्रलोभन देखाएर सहकारीले बजारबाट पैसा उठायो। सर्वसाधारणलाई लोभ्याउन सहकारीले केसम्म गरेन? १६ देखि २२ प्रतिशतसम्म ब्याज दिने भनियो। जन्मदिनमा घरमै केक पठाइन्थ्यो। ज्येष्ठ नागरिक बचतकर्तालाई तीर्थयात्रा भ्रमणमा लगिन्थ्यो। साधारणसभामा पैसा बाँडिन्थ्यो।
पार्टी प्यालेसमा सहकारीको साधारणसभा आयोजना हुन्थ्यो। ज्येष्ठ नागरिकलाई सम्मान गरेर लौरो दिइन्थ्यो, दोसल्ला ओढाइन्थ्यो। बढी ब्याज आउने र सित्तैमा केक र सम्मान पनि पाउने भएपछि सहकारीमा पैसा राख्न होडबाजी चल्यो। कुन सहकारीले बढी ब्याज दिन्छ? भन्दै बचतकर्ता खोज्दै हिँड्थे।
ब्याजकै लागि धेरैले आफ्नो घरखेत बेचे। घरखेत बेचेको पैसा सहकारीमा लगेर राखे। विदेशमा मरिमरि कमाएको पैसा पनि सहकारीमा बचत गरे। पुर्ख्यौली सम्पत्ति बेचे। सहकारीले बचतकर्तालाई आफ्नो भवन देखाएर विश्वासमा पार्यो। ‘हाम्रो आफ्नै भवन छ, हामी भागेर कहाँ जानु? ढुक्क हुनुहोस्’ भन्दै विश्वास दिलाए।
बचतकर्ता महँगो ब्याजमा रमाए तर सहकारीले आफ्नो पैसा कहाँ लगानी गरेको छ? कसरी त्यत्रो ब्याज दिन सक्छ? भनेर सोधखोजसमेत गरेनन्। जसको परिणाम हो आज सहकारी बिचल्ली हुनुको अवस्था। सरकारले सहकारी खोल्न प्रोत्साहन गर्नुको कारण थियो, स्थानीयस्तरमा आम्दानीको स्रोत बढाउनु।
साना-साना बचत राख्ने अनि आवश्यक परेकाले लगेर व्यापार-व्यवसाय गर्ने। तर, ठ्याक्कै उल्टो गतिमा हिँड्यो सहकारी। सहकारी २५ जना मिलेर सञ्चालन गर्न पाइन्छ। बैंकमा २५ हजारदेखि एक लाख रुपैयाँ जम्मा गरेपछि र २५ जनाको नागरिकता राखेपछि सहकारी दर्ता गर्न पाइन्छ।
बैंकमा संस्थाको नाममा जम्मा २५ हजारदेखि एक लाख रुपैयाँ भएको सहकारीमा बचतकर्ताले करोडसम्म जम्मा गरे। कारण त ब्याज नै हो। बचतकर्ताबाट उठाएको रकम सहकारीले जग्गामा लगानी गरेको पाइन्छ। सस्तोमा ठूलो परिमाणमा जग्गा किन्ने अनि डोजर चलाएर प्लानिङ गर्ने।
जग्गा खण्डीकरण गरेर महँगोमा बेचे। बचतकर्तालाई ब्याज दिएर आएको नाफा सबै सहकारीका पदाधिकारीहरूले खाए। सहकारीका पदाधिकारी घुस खाँदै कर्जामा पैसा लगाउँथे। कर्जा दिँदा २० प्रतिशत घुस खाने, सेवाशुल्क तीन प्रतिशत लिने र १६ प्रतिशत ब्याज भनेर ८० प्रतिशत असुल्ने।
सहकारीका पदाधिकारी आफ्नै सहकारीबाट ऋणीलाई ऋण मिलाइदिन्थे। आफैँले प्लानिङ गरेको जग्गा किन्नका लागि सहकारीका पदाधिकारी आफ्नै सहकारीबाट ऋण दिन्थे। कर्जा प्रवाह गर्दा सात, आठ, दश, बाह्र, अठार वर्ष भन्दै दिने, तीन किस्ता नतिर्नेबित्तिकै धितो पचाइदिने।
ऋणीसँग न पैसा हुन्छ न धितो। आफूले लगानी गरेको पैसा पनि फस्छ, यता धितो पनि गुम्छ। जब यो कुरा बचतकर्ता र ऋणीले बुझ्दै गए, त्यसपछि सहकारी डुबेको हो। बचतकर्ताले सहकारीमा बचत गर्न छाडे, ऋणीले ऋण लिन। बचतकर्ताले बचत फिर्ता माग्न थाले।
तर, सहकारीले फिर्ता दिन सकेन। किनकि, सबै रकम जग्गामा लगानी गरिएको छ। कमिसन खाएर, घुस खाएर पैसा जग्गामा लगानी गरियो। जग्गा बिक्री नहुँदा सहकारीले पनि पैसा फिर्ता गर्न सकेन। पाँच लाख हालेको जग्गालाई सहकारीले करोड मूल्य राखेको छ।
पैसा नपाएपछि सहकारीको कार्यालय र पदाधिकारीमाथि आक्रमण भयो। बचतकर्ताले तोडफोड गरे। सात वर्षअगाडि एउटै घरमा दर्जनौँ सहकारीको बोर्ड देखिन्थ्यो। जता हेर्यो, उतै सहकारी। अहिले सहकारीको बोर्ड नै देखिँदैन। सहकारीको कार्यालय त्यहीँ छ, बोर्ड छैन।
किनकि, घरधनीले सबै बोर्ड निकालेका छन्। सहकारी सञ्चालक कहाँ फरार भए अत्तोपत्तो छैन। बोर्ड राखिरहँदा त आफ्नै घर निशानामा पर्ने भयो। त्यसैले उनीहरू सचेत बनेका छन्। सहकारीका सञ्चालकहरू पैसा दिन सक्दैनौँ, जग्गा लिनु भन्छन्। जग्गा चाहिँ दुर्गमको देखाउँछन्। त्यो पनि उनीहरूको रेटमा लिनुपर्छ।
लाख रुपैयाँ रोपनी नपर्ने जग्गालाई ३५–४० लाखमा भिडाउन खोजिँदैछ। सहकारीपीडितलाई उजुरी हाल्नसमेत समस्या छ। सहकारीका १० प्रतिशत सदस्यको हस्ताक्षरपछि मात्र उजुरी दर्ता हुने व्यवस्था छ। पीडितले कहाँबाट १० प्रतिशत सदस्य पुर्याउने? दुई हजार सदस्य भएको सहकारीको हकमा दुई सय जना जुटाउनुपर्छ।
दुई सय जना कहाँ खोज्दै हिँड्ने? सरकारले सहकारीको हकमा काम गरेको यसबाट पुष्टि हुन्छ। उजुरी त एक जनाले गरे पनि लिनुपर्ने होइन? एक जना भए पनि पीडित होइनन्? यसपालिको दसैँमा पनि सहकारीले पैसा दिएन। जसका कारण धेरै दसैँ मान्न घर फर्किन सकेनन्।
यहीँ बस्नेले पनि दसैँ मनाउन सकेनन्। एकातिर पैसा फिर्ता पनि दिँदैन, अर्कोतिर केही भन्न सक्ने अवस्था पनि छैन। केही भन्यो कि थुनाइहाल्छन्। कुनै सहकारीले बचत फिर्ता दिँदैन तर सरकार समस्याग्रस्त घोषित गर्दैन। पैसा फिर्ता दिन नसक्ने सहकारीलाई तत्काल समस्याग्रस्त घोषित गर्नुपर्छ।
तिनको सम्पत्ति रोक्का गर्नुपर्छ। सहकारीका सञ्चालकलाई विदेश जानमा प्रतिबन्ध लगाउनुपर्छ। अहिले पनि सहकारीले विभिन्न बहानामा पैसा उठाउने प्रयास गरिरहेको छ। तर, विज्ञापन बोर्डले आम नागरिकलाई सचेत गराउँदैन। बचतकर्ता डुबे पनि सरकारलाई सहकारीबाट कर चाहिएको छ।
सहकारीका सञ्चालकदेखि कर्मचारीसम्म राजनीतिक दलका कार्यकर्ता छन्। अनि फस्ने त आखिर जनता नै हुन्। सहकारी काण्डमा ठूल्ठूला नेता जोडिएका छन्। तर, कसैलाई कानुनले छुन सकेको छैन। उल्टै कानुनको अनुचित प्रयोग गरेर चोखिरहेका छन्। सहकारीको ठूलो रकम अपचलन गरेको आरोप लागेका रवि लामिछाने देशकै ठूलो पार्टी रास्वपाको सभापति छन्।
त्यति मात्र होइन, उनी सांसद पनि छन्। पाँचवटा अदालतमा रविविरुद्ध सहकारी मुद्दा चलिरहेको छ। करोडौँ बिगो तिरेर उनी कारागारबाट बाहिर आएका छन्। यस्ता व्यक्तिले सहकारीपीडितलाई न्याय दिन्छन्? सहकारीमा बचत गर्नेहरूले आफ्नो पैसा फिर्ता पाउँलान्?
अहिले रास्वपाकै सरकार छ, तर जिबी राईलाई किन नखोजेको? सहकारी काण्डमा रविलाई समात्दा राजनीतिक प्रतिशोध भनियो। अन्य पार्टीका नेतालाई बचाएर उनलाई मात्र समातेको आरोप लगाइयो। त्यसो त अहिले सरकारलाई केले रोक्यो? किन सहकारी ठगीमा जोडिएका अन्य पार्टीका नेतालाई समात्न सकेन?
त्यो सब आफू चर्चामा आउने र जोगिने फण्डा मात्र हो। जुन जनताले विस्तारै बुझ्दै जानेछन्। हस्ताक्षर अभियान चलाएर रास्वपाले ५६ लाख पैसा उठायो, त्यो खोइ?
बचतकर्ता आफ्नै पैसा नपाएर उपचार गर्नबाट वञ्चित छन्, छोराछोरीको स्कुल फि तिर्न सकेका छैनन्, कोठाभाडा तिर्न नसकेर रुँदै हिँडेका छन्, सहकारीको पैसा खानेहरू कोही सरकारमा छन् त कोही खुलेआम हिँडिरहेका छन्। ‘सानालाई ऐन, ठूलालाई चेन’ भनेको यही नै त होला नि!